Przewodnik praktyczny
Savaspin rejestracja i KYC: konto krok po kroku
 Available in US
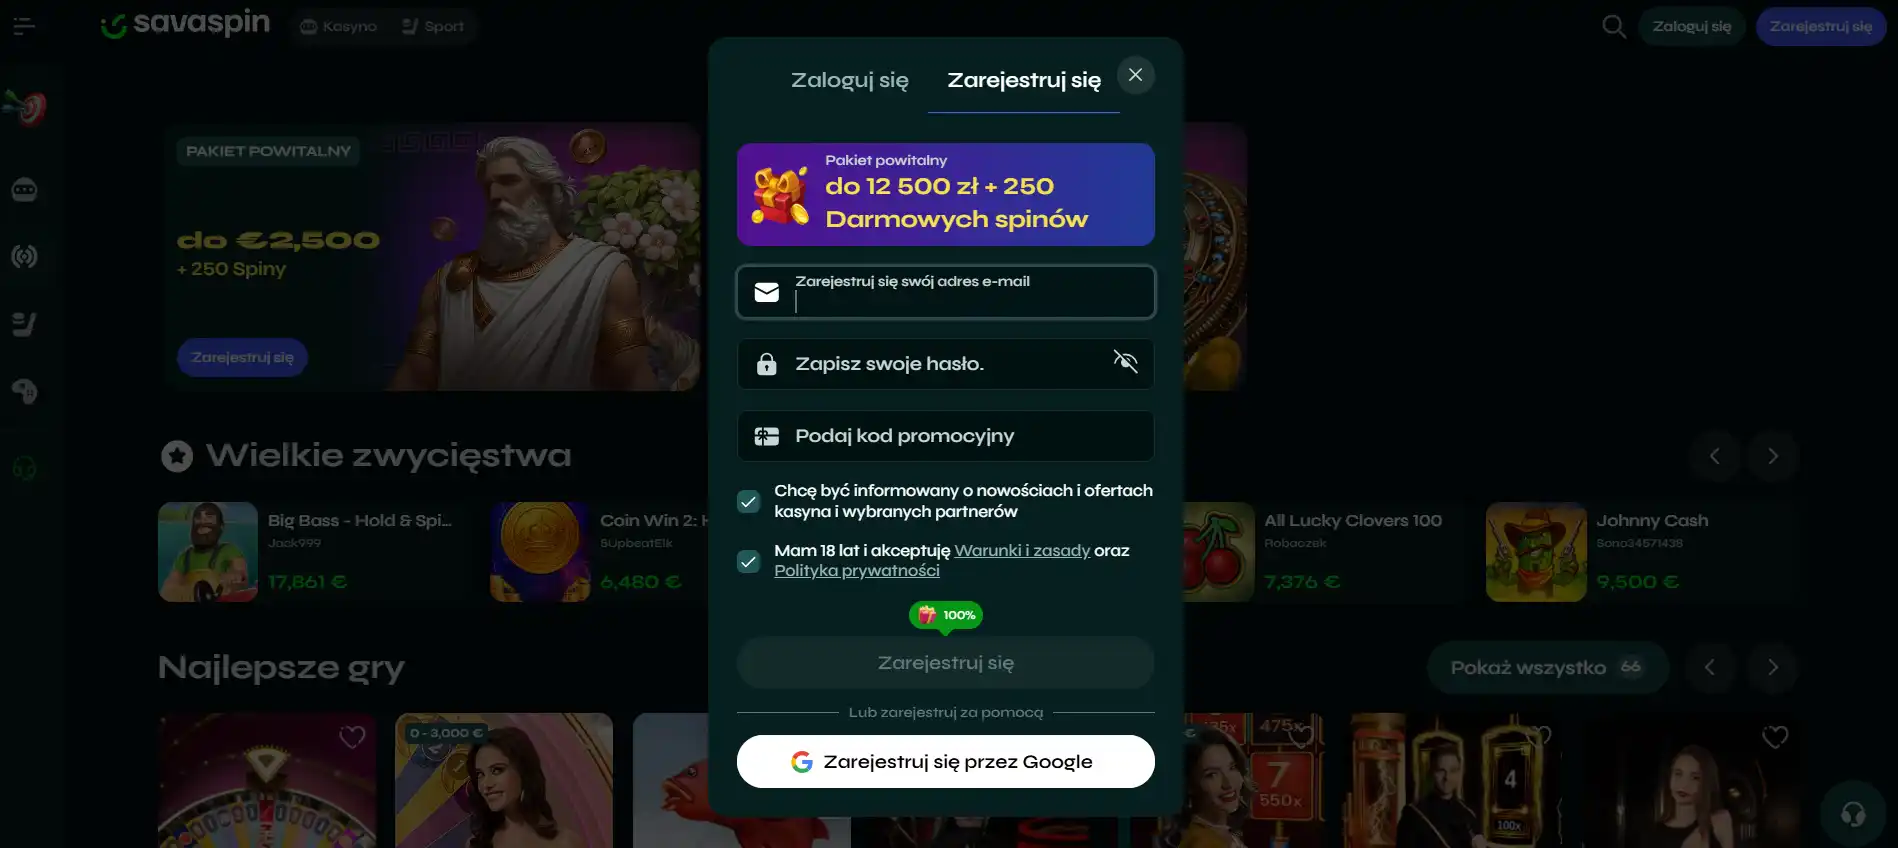
Savaspin ma polskojęzyczny serwis i obsługuje PLN, ale utworzenie konta nie kończy procesu identyfikacji. Oficjalna polityka KYC przewiduje weryfikację tożsamości i lokalizacji, a operator może ograniczyć usługę, płatność lub wypłatę do czasu wystarczającego potwierdzenia danych. Najlepsza strategia to od początku utrzymywać spójność między profilem, dokumentami i metodą płatności.
Najpierw najważniejsze
Spis treści
- Rejestracja Savaspin to początek procesu, a nie koniec weryfikacji
- Zakładając konto, wpisuj dane dokładnie tak, jak widnieją w dokumentach
- Bezpieczeństwo logowania zaczyna się od unikalnego hasła i prywatnego urządzenia
- Kiedy Savaspin może poprosić o weryfikację tożsamości
- Trzy poziomy due diligence nie są trzema „pakietami dokumentów”
- Jakie materiały wymienia aktualna polityka KYC Savaspin
- Czytelność dokumentu może być równie ważna jak jego rodzaj
- Najmniej problemów daje spójność między kontem, dokumentem i metodą płatności
- Sprawdź profil zanim zlecisz pierwszą wypłatę
- Jeżeli KYC utknie, kontaktuj się przez oficjalny kanał obsługi
- Rejestracja techniczna i lokalny status prawny to dwie różne kwestie
- Co zrobić, gdy dane na koncie i w dokumencie nie są identyczne
- Dlaczego operator może pytać o kartę, rachunek lub źródło środków
- Jak zachować porządek w trakcie KYC
- KYC wymaga danych wrażliwych, więc liczy się kanał przekazania
- Jak przygotować konto Savaspin, żeby KYC nie zaskoczyło przy wypłacie
Rejestracja Savaspin to początek procesu, a nie koniec weryfikacji
Savaspin udostępnia polskojęzyczną wersję serwisu, a PLN znajduje się wśród obsługiwanych walut. Założenie konta daje dostęp do profilu i kasjera, ale nie oznacza, że operator nie poprosi później o dodatkową weryfikację. Oficjalna polityka KYC Savaspin przewiduje sprawdzanie tożsamości i lokalizacji klienta oraz możliwość ograniczenia usługi, płatności lub wypłaty do czasu wystarczającego potwierdzenia danych.
Najpraktyczniej patrzeć więc na rejestrację jako na początek jednego ciągu: konto, dane profilowe, depozyt, ewentualna weryfikacja KYC i dopiero potem wypłata. Taki sposób myślenia ogranicza typowy problem, w którym dane wpisane przy rejestracji nie zgadzają się z dokumentem lub rachunkiem płatniczym i komplikują późniejszą wypłatę.
Krok 1
Zakładając konto, wpisuj dane dokładnie tak, jak widnieją w dokumentach
Na etapie tworzenia profilu używaj prawdziwego imienia i nazwiska, poprawnej daty urodzenia oraz aktualnych danych kontaktowych. Jeżeli formularz prosi o adres, wpisz adres, który można później potwierdzić. Literówka w nazwisku, stary adres albo przypadkowy skrót może wydawać się błahy przy rejestracji, ale podczas KYC staje się rozbieżnością do wyjaśnienia.
Warto też od razu ustawić preferowany język i sprawdzić walutę rachunku. Dla użytkownika z Polski PLN upraszcza kontrolowanie kwot bez ciągłego przeliczania. Nie należy jednak zakładać, że sama waluta PLN przesądza o dostępności każdej metody płatności. To, co faktycznie można użyć, weryfikuje się w kasjerze po zalogowaniu.
Przed kliknięciem „utwórz konto”
- sprawdź pisownię imienia i nazwiska,
- użyj własnego numeru telefonu i adresu e-mail,
- nie podawaj danych innej osoby,
- upewnij się, że data urodzenia jest poprawna,
- zapisz, jaką walutę wybrałeś dla konta.
Krok 2
Bezpieczeństwo logowania zaczyna się od unikalnego hasła i prywatnego urządzenia
Po utworzeniu konta najważniejszą praktyką jest oddzielenie hasła do Savaspin od haseł używanych w poczcie, banku czy innych serwisach. Jeżeli jedno hasło wycieknie w innym miejscu, powtórzenie go na koncie z funkcjami płatniczymi zwiększa ryzyko przejęcia profilu.
Nie loguj się na współdzielonym komputerze bez potrzeby i nie zapisuj hasła w przeglądarce urządzenia, do którego mają dostęp inni. W przypadku telefonu warto mieć blokadę ekranu i aktualny system. Jeśli korzystasz z wersji mobilnej Savaspin, zasady są takie same: PWA prowadzi do tego samego konta, więc nie tworzy osobnej strefy bezpieczeństwa.
KYC
Kiedy Savaspin może poprosić o weryfikację tożsamości
Oficjalna polityka KYC mówi, że operator może w dowolnym momencie poprosić o dokumenty uznane za potrzebne do ustalenia tożsamości i lokalizacji użytkownika. W praktyce szczególnie ważnym punktem jest wypłata, bo serwis zastrzega możliwość ograniczenia płatności lub wypłaty do czasu wystarczającego potwierdzenia danych.
To nie oznacza, że każdy użytkownik zobaczy identyczną listę wymagań w tym samym momencie. Polityka opisuje podejście oparte na ryzyku, rodzaju transakcji i profilu klienta. Dlatego rozsądniej przygotować się na KYC wcześniej niż czekać do chwili, gdy środki są już zlecone do wypłaty.
SDD, CDD, EDD
Trzy poziomy due diligence nie są trzema „pakietami dokumentów”
Polityka Savaspin rozróżnia uproszczoną weryfikację (SDD), standardową weryfikację klienta (CDD) i wzmożoną weryfikację (EDD). SDD dotyczy sytuacji ocenionych jako bardzo niskie ryzyko. CDD jest standardowym poziomem identyfikacji i weryfikacji. EDD może być stosowane przy wyższym ryzyku, większych transakcjach lub szczególnych okolicznościach.
Dla użytkownika najważniejsze jest to, że EDD nie musi oznaczać problemu z kontem. Jest po prostu głębszym sprawdzeniem. Operator może poprosić o dodatkowe informacje, gdy standardowy zestaw nie wystarcza do potwierdzenia pochodzenia danych, sposobu finansowania lub zgodności transakcji z profilem klienta.
| Poziom | Cel | Co oznacza dla użytkownika |
|---|---|---|
| SDD | Uproszczona analiza niskiego ryzyka | Mniej rozbudowane sprawdzenie, jeśli warunki na to pozwalają |
| CDD | Standardowa identyfikacja klienta | Typowy proces potwierdzania danych i dokumentów |
| EDD | Pogłębiona analiza wyższego ryzyka | Możliwe dodatkowe pytania lub dokumenty |
Dokumenty
Jakie materiały wymienia aktualna polityka KYC Savaspin
Aktualna polityka oficjalna podaje przykłady dokumentów i informacji, o które operator może poprosić. Wśród nich są dane identyfikacyjne, paszport lub dowód osobisty, dokument potwierdzający adres zamieszkania, a w określonych sytuacjach dodatkowy dokument tożsamości, zdjęcie użytkownika z dokumentem lub częściowo zasłonięte zdjęcie karty płatniczej.
To katalog przykładów, a nie obietnica, że każda osoba przejdzie KYC dokładnie tym samym zestawem. Nie należy też wysyłać materiałów „na zapas” kanałem, którego operator nie wskazał. Najbezpieczniej reagować na konkretną prośbę w panelu lub przez potwierdzony kanał obsługi.
Przygotuj, ale nie wysyłaj bez wezwania
- ważny dokument tożsamości,
- aktualny dokument adresowy, jeśli zostanie wymagany,
- zgodne dane właściciela metody płatności,
- czytelne pliki bez przypadkowo uciętych danych,
- wyłącznie materiały żądane przez operatora.
Jakość plików
Czytelność dokumentu może być równie ważna jak jego rodzaj
Polityka KYC wskazuje, że dokumenty mogą nie zostać zaakceptowane, jeśli są nieczytelne, niekompletne albo nie pozwalają wiarygodnie potwierdzić danych. Z tego powodu zdjęcie wykonane w słabym świetle lub z odbiciem lampy może wydłużyć proces, nawet jeśli przedstawia właściwy dokument.
Przed wysłaniem sprawdź, czy wszystkie wymagane krawędzie dokumentu są widoczne, tekst można odczytać, a plik nie jest nadmiernie skompresowany. Jeśli operator prosi o dokument adresowy z określonego okresu, użyj aktualnego dokumentu spełniającego wskazane kryterium zamiast przesyłać starszy odpowiednik.
Płatności
Najmniej problemów daje spójność między kontem, dokumentem i metodą płatności
Najbardziej praktyczna zasada brzmi: właścicielem konta gracza, dokumentu i używanej metody płatności powinna być ta sama osoba. Nie korzystaj z karty, portfela lub rachunku należącego do kogoś innego tylko dlatego, że technicznie można rozpocząć transakcję. Rozbieżność własności może wymagać dodatkowego wyjaśnienia.
Przed wpłatą warto też sprawdzić stronę płatności Savaspin. Jeżeli celem jest wypłata, przejdź do osobnego przewodnika o wypłaty Savaspin, bo tam znaczenie ma również wybór metody odbioru i status weryfikacji konta.
Przed wypłatą
Sprawdź profil zanim zlecisz pierwszą wypłatę
- Dane osobowe. Porównaj profil z dokumentem znak po znaku.
- Adres. Upewnij się, że konto zawiera aktualne dane i nie ma starego adresu.
- E-mail i telefon. Musisz mieć dostęp do kanałów, które mogą służyć do potwierdzeń.
- Metoda płatności. Sprawdź, czy należy do Ciebie i czy dane właściciela są zgodne z kontem.
- Dokumenty. Przygotuj czytelne kopie, ale wysyłaj tylko to, o co prosi operator.
Nie ma podstaw, aby obiecywać konkretny czas KYC. Czas zależy od zakresu sprawdzenia, jakości dokumentów, kolejki i ewentualnych dodatkowych pytań.
Wsparcie
Jeżeli KYC utknie, kontaktuj się przez oficjalny kanał obsługi
Savaspin podaje całodobowy live chat jako kanał wsparcia. Jeśli dokument został odrzucony albo panel nie wyjaśnia, czego brakuje, zamiast wysyłać wiele kolejnych plików poproś o wskazanie konkretnej przyczyny i rodzaju materiału, który trzeba poprawić.
Przygotuj numer lub identyfikator sprawy, jeśli został nadany, ale nie publikuj danych osobowych w otwartych kanałach. Zrzut ekranu z komunikatem może być pomocny, o ile nie pokazuje pełnych danych dokumentu, salda czy informacji, które nie są potrzebne do rozwiązania problemu.
Licencja a konto
Rejestracja techniczna i lokalny status prawny to dwie różne kwestie
Możliwość otwarcia formularza rejestracyjnego nie jest równoznaczna z posiadaniem polskiej licencji kasynowej. Jeżeli chcesz zrozumieć, jak zagraniczna jurysdykcja operatora ma się do polskich przepisów, zobacz osobną analizę licencja Savaspin. Rozdzielenie tych dwóch tematów pomaga nie mylić funkcjonalności serwisu z lokalnymi uprawnieniami regulacyjnymi.
Typowe scenariusze
Co zrobić, gdy dane na koncie i w dokumencie nie są identyczne
Najczęstsze rozbieżności są prozaiczne: zmiana nazwiska, przeprowadzka, drugi człon nazwiska pominięty przy rejestracji albo inny zapis ulicy. Nie warto próbować „dopasowywać” dokumentu do profilu przez edycję pliku. Właściwą ścieżką jest zgłoszenie rozbieżności do obsługi i zapytanie, czy dane profilu można zaktualizować przed przesłaniem dokumentów.
Jeżeli zmiana wynika z legalnej zmiany danych, przygotuj dokument potwierdzający zmianę, jeśli operator o niego poprosi. Jeśli błąd jest zwykłą literówką, opisz go jasno i krótko. Najgorszą praktyką jest zakładanie drugiego konta z poprawionymi danymi, bo może to stworzyć dodatkowy problem z wieloma profilami zamiast naprawić pierwszy.
Weryfikacja płatności
Dlaczego operator może pytać o kartę, rachunek lub źródło środków
KYC nie kończy się zawsze na dowodzie osobistym. Przy podejściu opartym na ryzyku operator może sprawdzać także związek między użytkownikiem a metodą finansowania. Celem jest potwierdzenie, że środki i instrument płatniczy należą do właściwej osoby oraz że transakcje są spójne z profilem klienta.
Jeżeli zostanie poproszony o zdjęcie karty, oficjalna polityka przewiduje częściowe zasłonięcie numeru. Nie wysyłaj pełnego numeru karty ani kodu CVV. W przypadku rachunku bankowego lub e-portfela kieruj się dokładnie instrukcją operatora i nie udostępniaj danych wykraczających poza żądany zakres.
Po wysłaniu
Jak zachować porządek w trakcie KYC
Po przesłaniu dokumentów zanotuj datę i kanał wysyłki oraz zachowaj komunikat potwierdzający, jeśli system go pokazuje. Nie wysyłaj tych samych plików wielokrotnie tylko dlatego, że odpowiedź nie przyszła od razu. Duplikaty mogą utrudniać obsłudze ustalenie, która wersja jest aktualna.
Jeżeli operator prosi o poprawkę, odpowiadaj na konkretny punkt. Gdy problemem jest nieczytelny adres, popraw właśnie dokument adresowy. Gdy problem dotyczy zgodności nazwiska, nie ma sensu dosyłać kolejnych zdjęć metody płatności. Taka selektywność skraca komunikację i ogranicza niepotrzebne udostępnianie danych.
Ochrona danych
KYC wymaga danych wrażliwych, więc liczy się kanał przekazania
Dokument tożsamości zawiera znacznie więcej informacji niż zwykły formularz rejestracyjny. Dlatego korzystaj wyłącznie z mechanizmu wskazanego w koncie albo z oficjalnego kanału obsługi. Nie przesyłaj skanów przez media społecznościowe, przypadkowe formularze czy adresy znalezione w niezweryfikowanej wiadomości.
Przed wysłaniem upewnij się, że jesteś na właściwej domenie i że połączenie jest szyfrowane. Jeżeli prośba o dokumenty wygląda nietypowo, potwierdź ją przez live chat. Po zakończeniu procesu usuń zbędne kopie z publicznych folderów i urządzeń współdzielonych, zachowując tylko to, czego potrzebujesz do własnej dokumentacji.
Praktyczna checklista
Najważniejsze jest, aby dane profilu od początku odpowiadały dokumentom i używanej metodzie płatności. W razie problemu z weryfikacją dostępny jest całodobowy czat.
Jak przygotować konto Savaspin, żeby KYC nie zaskoczyło przy wypłacie
Najlepsze przygotowanie nie polega na zbieraniu wszystkich możliwych dokumentów, ale na spójności danych od pierwszego dnia. Rejestruj konto wyłącznie na siebie, używaj aktualnych danych, płać metodą należącą do Ciebie i zachowuj dostęp do e-maila oraz telefonu. Gdy pojawi się żądanie KYC, odpowiadaj dokładnie na nie, zamiast wysyłać przypadkowy zestaw plików.
Jeśli po rejestracji zmienisz telefon, adres e-mail lub adres zamieszkania, zaktualizuj profil zgodnie z procedurą operatora. Aktualne dane kontaktowe ułatwiają potwierdzenia bezpieczeństwa i ograniczają dodatkowe pytania w chwili, gdy konto trafia do weryfikacji.
Warto też przeprowadzić kontrolę profilu przed pierwszą wypłatą, a nie dopiero po jej zleceniu. To nie gwarantuje określonego czasu weryfikacji, ale zmniejsza liczbę prostych rozbieżności, które użytkownik może wyeliminować samodzielnie.
Więcej informacji: pełna recenzja Savaspin.
Stworzone przez redaktorów „Savaspin Casino”.